DRAMeXchange는 올해 2분기 전세계 모바일 DRAM 수익은 33억달러를 기록했으며 DRAM 공급이 전세계적으로 타이트했으나 모바일 DRAM 가격은 2분기 안정세를 보였다고 전했다.
특히 중국 스마트폰 브랜드 증가와 4G 네트웍의 확장으로 모바일 DRAM 출하량은 늘어났으며 2분기 12% 가량 증가했다고 밝혔다.
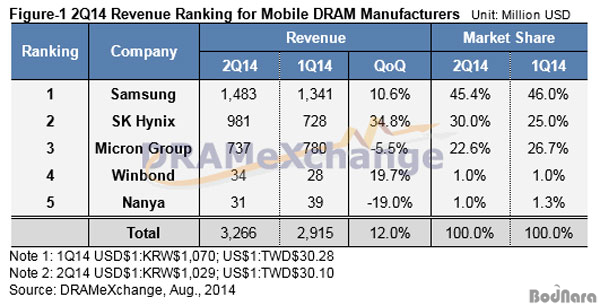
올해 2분기 모바일 DRAM 제조사 수익 랭킹은 삼성전자와 SK하이닉스 (SK Hynix), 마이크론 (Micron), 윈본드 (Winbond), 난야 (Nanya) 순이다. 삼성전자는 1분기에 이어 수익 랭킹 1위를 유지했으며 14억 8천 3백만 달러, 2위인 SK하이닉스 (SK Hynix)는 9억 8천 1백만 달러를 기록하며 제조사 중 가장 높은 34.8%의 상승세를 보였다.
모바일 DRAM 생산량은 수요 증가로 3분기에 증가할 것으로 예상했으며 시장 공급은 약간 타이트하게 이어져 평균 판매가격 (ASP) 감소속에 3분기 약간의 가격 인상이 이루어질 것으로 예상했다.
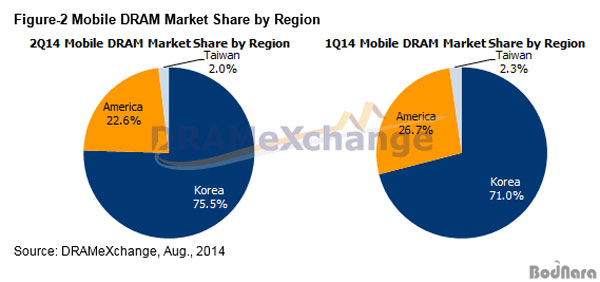
지역별 모바일 DRAM 시장 점유율에서는 한국의 삼성전자와 SK하이닉스가 1분기 71%에 이어 2분기에는 75.5%로 시장 점유율을 확장한 것으로 알려졌다. 미국 기업은 22.6%, 대만은 2.0%로 각각 1분기 시장보다 점유율이 하락했다.
삼성전자는 갤럭시 S5의 판매 실적이 좋은 편은 아니었으나 올해 하반기 새로운 제품인 갤럭시 노트4와 애플 공급을 통해 모바일 생산량 안정화를 예상했으며 23nm 공정 도입으로 비용을 낮추는 등 수익 구조를 개선해나갈 것으로 예상했다.
SK하이닉스는 시장 점유율을 30%로 늘렸고 이는 애플과 삼성의 영향이 주요한 것으로 알려졌다. 하반기에는 25nm 공정 이전과 중국의 스마트폰 공급 확대를 통해 성장세를 예상했으며 시장 점유율도 25-30% 사이를 유지할 것으로 전망했다.
마이크론은 시장 점유율이 22.6%로 하락했으며 애플과 같은 고객의 수요 감소가 영향을 준 것으로 알려졌다. 그러나 3분기에는 애플 차세대 아이폰 (iPhone)과 아이와치 (iWatch)에 사용되는 LPDDR3 메모리 증가 등으로 성장을 예상했다. eMCP 시장도 올해 하반기 양산을 통해 수익을 향상해나갈 것으로 알려졌다.
마이크론과 난야는 수익 하락, 윈본드는 19%의 향상이 이어졌으나 시장 점유율은 크게 확대하지 못했다. 난야는 eMCP와 LPDDR3를 하반기 양산을 확대해 모바일 DRAM 수익 향상해 나갈 것으로 알려졌다. |