스마트폰 가입자가 3천만 명을 넘어섰고, 4세대 통신인 LTE(Long Term Evolution) 서비스를 이용하는 가입자도 벌써 천만 명을 넘어섰다. 이에 소비자들은 발전하는 기술만큼 더 많은 편리함을 요구한다.
이러한 소비자들의 요구에 부응하기 위해 삼성전자나 LG전자 등 스마트폰 제조업체는 다기능에 더욱 편의성까지 높인 스마트폰을 시장에 선보이고 있다.
하지만 편리하고 여러 기능을 포함해 소비자가 만족하는 스마트폰이지만, 모든 면에서 만족하는 것은 아니다. 소비자의 기대를 충족시키는 만큼 스마트폰의 가격이 비싸졌기 때문이다.
이제 스마트폰은 웬만한 가전제품이나 PC 등의 가격을 넘어선 지 오래고 100만원을 훌쩍 뛰어넘는 스마트폰이 속속 등장하고 있다.
날이 갈수록 중요성이 높아지는 스마트폰 보험
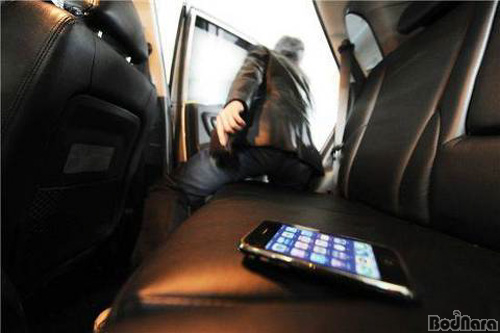
새로운 스마트폰을 구입하려는 소비자들은 그 비용에 당연히 부담감을 느낀다. 이에 기기가 고장이 나거나 분실했을 경우 새로운 스마트폰을 구입하기가 엄두조차 나지 않는다.
또 고장난 기기를 수리할 경우 기기 자체가 워낙 고가이다보니 수리비용이 꽤 많이 들어가고, 중고 스마트폰을 구입하고자 해도 수십만 원을 지불해야 하기 때문에 스마트폰 사용자는 이래저래 고민이 많을 수밖에 없다.
특히 최근 스마트폰 분실/도난이 빈번해지면서 사용자들의 불안감은 더욱 커지고 있고 결국 이렇게 높은 가격 때문에 대부분의 사용자들이 약정 구입을 하고 있다는 점도 스마트폰에 대한 불안감을 높이는 한 요소이기도 하다.
이러한 고민을 피하기 위해 스마트폰 사용자는 필수로 분실보험이나 파손보험에 가입하고 통신사 점원들도 으레 가입하기를 권한다. 스마트폰 보험에 가입하게 분실 및 파손에 대한 부분까지도 보상을 해주기 때문에 혹시 모를 상황에 대비해 가입해 주는 것이다. 더군다나 최근 스마트폰 탈취등의 각종 범죄들이 기승을 부리고 있어 그 어느때보다 보험의 중요성이 대두되고 있다.
이러한 분위기를 반영하듯 스마트폰 보험 가입자가 벌써 1000만 명에 육박하고 있다. 스마트폰 사용자 3명 중 1명은 이 보험에 가입하고 있는 것이다.
통신사별로 제공하는 스마트폰 보험은?
스마트폰 보험은 크게 분실보험과 파손 보험으로나뉘며 국내 통신사(KT·SKT·LGT) 이동통신 3사는 모두 스마트폰에 대한 보험서비스를 지원하고 있다.
통신사별 스마트폰 보험은 KT의 경우 ‘Olleh 폰안심플랜서비스’를, SK텔레콤은 ‘T-Smart Safe’를, LGU+에선 ‘폰케어플러스’를 제휴 보험사와 결연해 지원하고 있다. KT는 현대해상, 동부화재, 삼성화재, LGU+는 LIG손해보험, SKT는 한화손해보험에서 서비스를 제공한다.
회사 별로 보험금 지원 방식과 금액은 조금씩 차이는 있지만 지원 절차 등은 비슷하다. 보험금은 한 달에 2500원~5000원 정도로 최대 88만 원까지 보상받을 수 있다.
▒ KT 'olleh 폰안심플랜 서비스'
|
서비스유형
|
olleh폰안심플랜 (스마트)
|
|
프리미엄형
|
보급형
|
파손형
|
|
대상 핸드폰
|
스마트폰
|
|
서비스 이용료(월)
|
4,700원
|
3,700원
|
2,700원
|
|
가입가능 출고가
|
55만원 이상
|
전 핸드폰
|
전 핸드폰
|
|
무사고
고객 서비스
|
기변할인권
|
30,000점
|
25,000점
|
17,000점
|
|
제공기준
|
*24개월 무사고 이용 고객(분손/전손 미 수혜 고객)에게 서비스 만료 후 익월제공
- 기변할인권 만큼 향후 KT기기변경 프로그램 이용 시 추가 할인 제공
|
|
분실/파손
고객서비스
|
최대가입금액
|
80만원
|
55만원
|
35만원
|
|
고객부담금
|
전손/분손 손해액의 30% (최소 3만원)
|
|
보상범위
|
분실, 도난, 화재, 파손, 침수
|
파손
(완전파손포함)
|
|
공통서비스
|
* AS임대폰 제공 서비스 이용 시 임대료 면제
* A대행 방문 서비스 이용 시 방문 수수료 면제
|
KT 보험서비스는 ‘파손형(월 2700원)’, ‘보급형(월 3700원)’, ‘프리미엄형(월 4700원)’이 있다. 보급형과 프리미엄형은 분실·도난·파손을 커버 하지만 파손형은 도난이나 분실시에는 보상해 주지 않는다.
분실시 보상한도는 5~80만원이며 보상시 자기 부담금은 최소 3만원에서 손해액의 30%까지 부담을 해야한다. 예를 들어 만약 분실로 80만원을 보상받는다면 24만원을 부담금으로 지불해야 한다.
보상 내용을 살펴보면 전손시 경우 동일 기종, 동급, 유사종 핸드폰으로 현물 보상이 원칙이며 분손시는 발생한 수리비에서 고객 기본부담금을 차감한 금액을 보상한다. 참고로 전손의 경우 2회 전손 보상(분손 한도 소진)을 받을 경우 이후 1년간 서비스 가입이 불가능하며 분손은 보항한도가 소진 되면 자동으로 해지 된다.
▒ SKT 'T-Smart Safe 서비스'
|
구분
|
스마트세이프50
|
스마트세이프40
|
스마트세이프19
|
폰세이프파손
|
|
가격
|
5,000원
|
4,000원
|
1,900원
|
2,000원
|
|
가입가능기기
|
출고가 70만원 이상
|
스마트폰 및 일반 휴대폰
|
스마트폰 제외한 일반 휴대폰
|
출고가 상관없음
|
|
최대보상한도
|
85만원
|
60만원
|
50만원
|
30만원
|
|
자기부담금
|
1차 보상처리 시 손해액(보상지원금)의 30%,
2차 보상처리 시 손해액(보상지원금)의 40%.
|
5만원
|
|
보상방식
|
*분실: 보상기변 절차에 따라 동일 기기로 기기변경을 할 시, 분실에 따른 기변 지원금을 보상. 차액 발생 시 해당 차액 일시 납부
*파손 : 휴대폰 파손사고 시 반드시 SKT대리점 및 직영 AS센터에서 행복AS접수를 통해 수리해야 함. 수리비용은 익월 요금청구서를 통해 납부하고 요금청수서를 통해 수리비 완납 후 30일 이내에 전용콜센터로 보상신청.
*자기 부담금(5만원)을 제외한 파손수리지원금 지급.
|
해당없음
|
SK텔레콤의 보상 서비스는 스마트세이프 50(월 5,000원), 스마트세이프 40(월 4,000원), 스마트세이프 19(월 1,900원)으로 나뉘며 분실 후에는 30일 이내 사고접수를 해야 한다. 휴대폰외 태블릿 PC, 노트북, PC등은 가입 불가능하며 2회차 혜택까지 받으면 자동으로 해지된다.
참고로 스마트세이프40/50 서비스 강바자에게는 매월 최신 VOD 및 E매거진등의 디지털 컨텐츠가 제공되며 다른 통신사와는 달리 분실 회수에 따라 자신이 부담해야 하는 비율이 다르며 만약 두 번째 분실 신고를 할 경우엔 페널티도 있다.
▒ LG U+ '폰케어플러스'
|
구분
|
스마트폰
|
패드
|
|
월이용료
|
2,500원
|
3,400원
|
4,400원
|
2,000원
|
|
휴대폰 출고가
|
55만원 이하
|
65만원 이하
|
65만원 초과
|
무관
|
|
분실
|
최대보상금액
|
55만원
|
65만원
|
80만원
|
분실보상
없음
|
|
자기부담금
|
10만원
|
14만원
|
18만원
|
|
파손
|
최대보상금액(연간)
|
20만원
|
20만원
|
|
자기부담금(건당)
|
1만원
|
3만원
|
|
기타
|
임대폰
|
무료제공
|
없음
|
|
기변사은권
|
분실 사고 없이 2년 이용 시 기변사은권 제공
|
|
최대가입기간
|
2년
|
2년
|
LGU+ 스마트패드용 폰케어플러스 상품은 월 2000원에 스마트패드 파손이나 고장시 최대 20만원(자기부담금 3만원)까지 보상받을 수 있다.
LGU+는 옵티머스패드 LTE, 갤럭시탭 8.9 LTE, 아이리버 탭 등 총 스마트패드에 대한 보험 상품을 제공하고 있으며 올해 6월이후 스마트폰 보상한도도 상향했다. 월 보험료(2500원~4400원)에 따라 스마트폰 분실 시 최대 보상한도를 기존 75만원에서 80만원으로, 파손 시에는 최대 10만원에서 20만원으로 확대했다.
통신사별 스마트 보험 서비스 보상 예시
이렇듯 각 통신사마다 서로 상이한 보험 기준이 적용되고 있다 보니 동일한 출고가라고 하더라도 통신사에 따라 사용자가 최종적으로 부담해야 하는 금액에서는 다소 차이가 발생한다. 이에 분실과 파손시 각 통신사의 보험 서비스를 통해 실제로 사용자가 어느정도의 금액을 부담을 해야하는지 살펴보도록 하자.
1. 출고가 85만원 핸드폰에 대해 서비스 가입 후 분실한 경우
- KT 'Olleh 폰안심플램 서비스'
|
출고가
|
가입상품
|
가입금액
|
고객 기본부담
|
초과부담금
|
고객부담금(최종)
|
|
85만원
|
프리미엄형
|
80만원
|
24만원
|
5만원
|
29만원
|
|
보급형
|
55만원
|
16.5만원
|
30만원
|
46.5만원
|
KT의 경우 가입상품에 상관없이 고객 부담금은 전손/분손 손해액의 30%로 책정되며 그 결과 프리미엄형과 보급형은 각각 24만원과 16.5만원이 책정된다. 하지만 두 상품에는 최대 가입 금액에 차이가 생겨 프리미엄형의 경우 추가로 5만원(85만원-80만원), 보급형의 경우 추가로 30만원(85만원-55만원)을 내야하기 때문에 최종적으로는 각각 29만원과 46만5천원의 금액을 지불해야만 한다.
- SKT 'T-Smart Safe 서비스'
|
출고가
|
가입상품
|
최대
보상한도액
|
보상지원금
|
초과부담금
|
분실 회수
|
자기부담금
|
고객부담금
(최종)
|
|
85만원
|
스마트세이프50
|
85만원
|
85만원
|
0원
|
1차
|
25.5만원
|
25.5만원
|
|
2차
|
32만원
|
32만원
|
그에 비해 SKT의 경우 출고가가 85만원이기 때문에 스마트세이프50 상품이 적용되고 최대보상한도는 85만원으로 출고가와 동일해 초과부담금을 낼 필요가 없다. 하지만 SKT는 최대 2번의 보상을 제공하는데 그 회수에 따라 자기 부담금의 비율이 달라진다. 즉 첫 번째 분실 후 보상처리를 받을 경우에는 보상지원금의 30%를 자신이 부담하지만 두 번째의 경우에는 그 비율이 40%로 증가하게 된다. 그에 따라 최종적으로 사용자가 부담해야 할 금액은 1차시 25만 5천원, 2차는 32만원으로 차이가 발생한다.
- LGU+ '폰케어플러스'
|
출고가
|
보상금
|
자기부담금
|
추가부담금
|
총 고객부담금
|
|
85만원
|
62만원
|
18만원
|
5만원
|
23만원
|
LGU+는 65만원이상의 출고가의 경우 최대 보상 금액이 80만원으로 한정된다. 그리고 그때의 자기 부담금은 18만원으로 책정되어 5만원을 추가로 부담을 해야 한다. 결국 사용자는 자기부담금과 추가부담금을 합한 23만원을 부담해야하며 근소한차이지만 여타 다른 통신사에 비해 가장 저렴한 가격을 형성하고 있다.
2. 핸드폰이 파손되어 수리비가 청구되었을 경우
- KT 'Olleh 폰안심플랜 서비스'
|
수리비
|
가입상품
|
가입금액
|
고객부담금(최종)
|
보상지원금
|
잔여 가입금액
|
|
30만원
|
프리미엄형
|
80만원
|
9만원
|
21만원
|
59만원
|
|
보급형
|
55만원
|
9만원
|
21만원
|
34만원
|
|
파손형
|
35만원
|
9만원
|
21만원
|
14만원
|
|
15만원
|
프리미엄형
|
80만원
|
4.5만원
|
10.5만원
|
69.5만원
|
|
보급형
|
55만원
|
4.5만원
|
10.5만원
|
44.5만원
|
|
파손형
|
35만원
|
4.5만원
|
10.5만원
|
24.5만원
|
30만원의 수리비가 청구되었을 경우 KT는 전손/분손 손해액의 30%를 사용자가 부담을 해야하기 때문에 가입 상품에 상관없이 30만원의 30%인 9만원을 부담하면 된다. 그리고 나머지 21만원은 보상지원금으로 처리가 되며 그 결과 각 가입 상품별 가입금액에서 제하기 되어 이후 남은 사용가능한 가입 금액은 프리미엄형이 59만원, 보급형이 34만원, 파손형이 14만원이 된다.
만약 수리비가 15만원이 청구되었다면 사용자는 수리비의 30%인 4만5천원만을 부담하면 되고 나머지 10만5천원은 보상지원금으로 처리된다. 그로 인해 각 가입 상품별 가입금액은 보상지원금을 뺀 69만5천원(프리미엄형), 44만5천원(보급형), 24만5천원(파손형)으로 줄어들게 된다.
- SKT 'T-Smart Safe 서비스'
|
구분
|
사고내역
|
수리금액
|
자기부담금
|
수리지원금
|
연내 잔여지원금
|
|
파손수리비 > 자기부담금
|
리퍼단말기 교체
|
30만원
|
5만원
|
25만원
|
5만원
|
|
카메라 파손
|
15만원
|
5만원
|
10만원
|
20만원
|
|
파손수리비 < 자기부담금
|
파손수리지원금 지급 없음
|
SKT의 '폰세이프파손' 보험의 경우 출고가와 상관없이 최대 보상금액이 연간 30만원, 자기 부담금이 5만원으로 책정되어 있으며 파손수리비가 자기부담금(5만원)보다 많을 경우에만 파손수리지원급이 지급된다.
예를 들어 리퍼단말기 교체 금액이 30만원이 나왔다면 사용자는 5만원만 부담하면 되고 나머지 25만원은 수리지원금으로 처리된다. 물론 이렇게 수리를 받은 이후에는 최대 보상금액 30만원에서 수리지원금 25만원을 뺀 5만원이 잔여지원금으로 남게 된다.
만약 카메라 파손으로 15만원의 수리금액이 나왔다면 사용자는 5만원만 부담하면 되고 나머지 10만원은 수리지원금으로 처리된다. 이후 남은 잔여지원금은 수리지원금으로 지급된 10만원을 뺀 20만원으로 줄어들게 된다.
- LGU+ '폰케어서비스'
|
수리비용
|
보상금
|
자기부담금
|
추가부담금
|
총 고객부담금
|
|
30만원
|
19만원
|
1만원
|
10만원
|
11만원
|
|
15만원
|
14만원
|
1만원
|
0만원
|
1만원
|
LGU+의 폰케이서비스의 경우 월이용료와 상관없이 최대 보상금액이 연간 20만원, 자기부담금이 1만원으로책정되어 있다. LGU+의 경우 기존 보험지원금이 다른 통신사에 비해 턱없이 적게 책정되어 불만이 있었지만 올해 5월, 패드전용 단말기 보험상품을 출시하면서 파손시 보험지원금을 연간 10만원에서 20만원으로 두배나 늘어나면서 사용자가 누릴 수 있는 혜택또한 커졌다.
만약 침수등으로 인해 수리바가 30만원이 책정되었다면 자기 부담금 1만원을 제외한 19만원의 지원급으로 지원되며 그외 나머지 10만원을 추가 부담해야하기 때문에 사용자는 자기부담금 1만원 + 추가부담금 10만원 = 11만원만 부담하면 된다.
또한 액정 파손등으로 수리비용이 15만원이 나왔다면 사용자는 자기부담금 1만원만 부담하면 되고 나머지 14만원은 최대 보상금액(20만원) 이내이기 때문에 전액 보상금으로 처리된다.
소비자를 봉으로 아는 스마트폰 보험
각 통신사의 스마트폰 보험은 언뜻보면 좋기만 할 것 같지만 자세히 따져보면 여러 문제나 한계가 내포하고 있어 최근들어 사회적 문제로까지 지적되고 있으며 얼마전 국정감사에까지 문제로 언급되기도 하였다.
스마트폰 보험은 말이 좋아 보험이지 실제 가입자는 스마트폰 사용자가 아닌 보험사와 통신사가 맺은 보험의 수혜자인 셈이다. 그렇기 때문에 스마트폰 사용자가 직접 보험사를 상대로 보험금을 청구할 수도 없고 통신사와 보험사의 계약에 따라 보험금을 납부하고 보험 혜택을 청구할 뿐이다.
이런 이유로 스마트폰 보험에 가입하는 소비자는 최초 가입 시 서비스의 지원 범위, 한계, 제한 사양등을 꼼꼼히 살펴보아야 한다. 즉 보험 계약에 따라 본인 부담금이 어느정도인지 보험 혜택을 어느정도까지 받을 수 있는지 자세히 살피고 자신에게 적합하다는 판단이 서면 그때 가입을 결정해야 한다.
경우에 따라 스마트폰을 분실해 보험 혜택을 청구할 때 본인부담감이 중고폰을 구입하는 경우나 신규 스마트폰을 구입하는 경우보다 더 많아 보험금만 날리거나 청구를 포기하는 경우가 상당수 존재하기 때문이다.
특히 통신사와 보험사는 모두 가입자 확보에만 열중할뿐 약관에 대한 설명등은 부족한 편이기 때문에 경우에 따라 보험 적용이 불가능하거나 보험 가입자체가 불가능하지만 아무런 설명없이 가입 권유로 보험에 들게 한후 정작 보험을 못받는 상황이 되면 '나몰라라'하는 경우도 종종 발생한다.
스마트폰 보험에 가입할 때 조목조목 따지지 않고 단지 대리점 직원의 권유등으로 가입한 사용자들은 대부분은 스마트폰을 사용하다 잃어 버리면 자기부담금(10만원 이내)만 내면 동일한 폰으로 보상 받을 수 있다고 생각하고 가입한 경우이다. 하지만 실제로 보험을 통해 보상을 받으려고 한다면 30만원이 넘는 비용을 부담해야 하기 때문에 결국 많은 소비자들은 보험 보상을 포기하기에 이르기도 한다.
본인부담금 부담은 점차 커지고, 현실과 맞지 않는 보상 기준 제시
스마트폰 보험의 문제는 약관에 대한 설명이 부족한 것뿐만 아니라 본인부담금이 무척 크다는 것도 문제다. 현실적으로 과도한 본인부담금 때문에 기껏 가입한 스마트폰 보험 혜택을 포기하는 소비자들이 늘고 있는 실정이다. 특히 그동안 이통사들은 휴대폰 보험의 손해율이 높아지자 보험료와 자기부담금을 계속해서 인상해 왔기 때문에 가입자가 늘어날수록 소비자의 불만은 높아져만가고 있다.
새롭게 출시하는 스마트폰의 출고가는 점차 높아지고 있는 가운데 보험을 통해 구제받을 수 있는 최대 지원 금액은 1~2년전과 큰 차이가 없다. 그러다보니 100만원에 가까운 스마트폰을 구입하고 가장 비싼 보험에 가입을 하더라도 분실 후 보상을 청구할 경우 20여만원이 훌쩍 넘는 본인부담금을 추가로 납부해야 보험해택을 받을 수 있는 것이 현실이다.
출시가 2년정도 된 휴대전화의 경우 현재 원래 출시 가격의 1/3~2/3 정도에 구입할 수 있음에도 불구하고 보험처리를 하는 경우 초기 출고 가격(대략 100만원정도)를 그대로 적용하는 점또한 문제점이라 할 수 있다.
그러다보니 2년이 지난 현재의 판매 가격을 적용할 경우 보험 한도에 충분히 포함되기 때문에 사용자는 자기 부담금만 지불하면 보험으로 동일 스마트폰으로 보상을 받을 수 있지만 실제로 보험처리를 할 경우 2년전 기기 가격을 그대로 적용해 20만원이 넘는 비용을 부담해야만 한다.
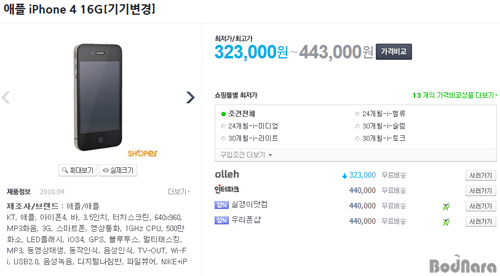
예를 들어 아이폰4 16GB의 경우 초기 출고 가격이 94만 6천원이었고 그당시 가장 비싼 고급형 스마트폰 보험의 경우 월 보험료 4,000원에 최대 보상금액 70만원, 자기 부담금은 전손시 8만원, 분손시 5만원으로 책정되었다.
2년이 다되어가는 현 시점에서 분실로 인한 보험처리를 할 경우 일단 전손에 해당하는 자기부담금 8만원에, 최대 보상금액이 70만원이기 때문에 초기 출고 가격인 94만6천원과의 차액인 24만6천원을 추가부담해야한다. 즉 사용자는 32만6천원을 지불해야만 동일한 제품으로 교체를 받을 수 있다.
하지만 현재 아이폰4 16GB의 실 구매가가 32만원대라는 점을 고려한다면, 약 2년동안 보험금으로 매달 4천원씩 납부한것까지 모두 계산한다면 결국 새로 구입하는 것보다 보험처리를 하는 것이 오히려 9만9천원가량 손해를 본다는 계산이 나온다.
즉, 아이폰4를 예로 들면 스마트폰 분실보험에 가입했던 소비자들이 2년이 되어가는 시점에 보험으로 동일 기종 스마트폰으로 보상 받는 경우 새 제품을 구입하는 것보다도 9만9천원을 손해보는 셈이다.
국내의 경우 안드로이드 진영은 몇 달마다 신제품이 출시되고 아이폰의 경우에도 매년 신제품이 출시되고 있어 기존 구형 모델들의 가격이 급격히 하락하고 있다. 결국 이러한 구조에서 초기 출고 가격만을 기준으로 할 경우 스마트폰에 가입하면 손해를 볼 수밖에 없는 구조를 갖추고 있는 것이다.
슬그머니 약관을 바꾸고 고객 부담금 올려
스마트폰 보험의 목적은 갈수록 고가가 되어가는 스마트폰 가격을 고려해 소비자의 부담을 덜어주기 위한 정책 일환이다. 하지만 보험 혜택을 받기 위해서는 고객에게 상당한 비용을 지불하도록 요구하고 있어, 분실보험이 무용지물로 전락했다는 비난을 받고 있다.
특히 그동안 이통사들은 휴대폰 보험의 손해율이 높아지자 보험료와 자기부담금을 계속해서 인상해 왔기 때문에 그만큼 가입자가 늘어날수록 소비자의 불만은 높아져만가고 있다.
그리고 앞의 사례에서 볼 수 있듯이 자기부담금을 산출하는 기준역시 현실과는 동떨어져 있는 것도 문제점이라고 할 수 있다. SKT와 KT는 그것으로도 부족했는지 소비자들이 내야하는 자기부담금을 정액제가 아닌 손해액의 일정한 %를 부담하는 정률제로 변경해 버렸다.
KT, 보상금액을 올리면서 개인 부담금을 정률제(30%)로 변경
KT는 2009년 11월 아이폰3GS를 국내에 도입하면서 2010년 3월 현대해상, 동부화재, 삼성화재 등 3사와 함께 스마트폰 분실 보험 서비스를 처음으로 도입했다.
이후 스마트폰을 분실했다고 허위 신고한 뒤 자신이 원하는 기기를 바꾸는 사례가 적발되자 한 달 뒤 통신사는 '분실시 동급 기종 변경'에서 '동일 기종, 동일 색상의 스마트폰 변경'으로 약관을 변경하였다. 그리고 허위 신고자들의 부담을 높인다는 이유로 자기부담금 비율도 높히는 한편 2번째 분실 신고를 할 경우엔 자기부담금을 두 배로 올렸다.
KT는 이런식으로 수차례 보험금과 자기부담금을 올리다가 지난해 9월부터 '폰케어스마트(보상 한도 70만원)' 상품을 '폰케어안심플랜(보상 한도 80만원)'으로 바꿨다. 보상 한도가 오른 만큼 월보험료도 4000원에서 4700원으로 올랐고, 자기부담금은 8만원 정액에서 손해액의 30%로 변경됐다.
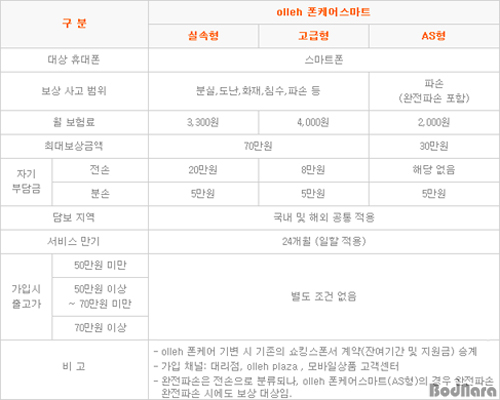
기존 Olleh폰케어스마트 보험 상품
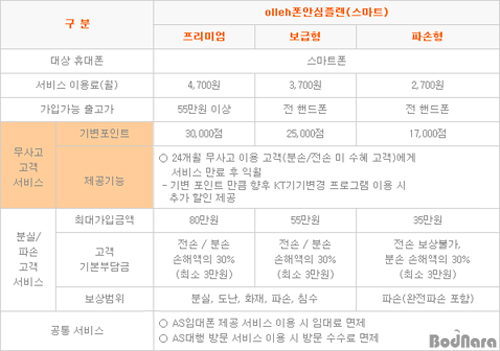
현행 Olleh폰안심플랜(스마트) 보험 상품
기존 'Olleh폰케어스마트-고급형'과 새롭게 변경된 'Olleh폰안심플랜(스마트)-프리미엄'의 변경 사항을 살펴보면 가입 금액은 4,000원에서 4,700원으로 700원밖에 인상되지 않았지만 보상 금액은 70만원에서 80만원으로 10만원이나 올랐다. 이것까지 보면 고객에게 좀더 유리하게 변경된 것으로 보일 수 있지만 정작 중요한 개인 부담금의 경우 기존은 8만원으로 고정되었던 것에 비해 이제는 손해액의 30%로 가변적이 되었다.
일반적으로 분실시 사용자가 실제로 부담해야하는 금액은 '출고가격-보상금액+개인부담금'의 계산된다. 여기에 아이폰4 16GB 모델 (출고가 81,4000원)의 경우를 각각 대입할 경우
(기존) Olleh폰케어스마트-고급형 : 814,000원 - 700,000원 + 80,000원 = 194,000원
(현재) Olleh폰안심플랜(스마트)-프리미엄형 : 814,000원 - 800,000원 + (800,000*0.3) = 254,000원
결국 기존에 비해 사용자의 부담은 6만원이 더 늘어난셈이다.
SKT, 기존 보험 상품 폐지, 자기 부담금을 정액제에서 %로 변경
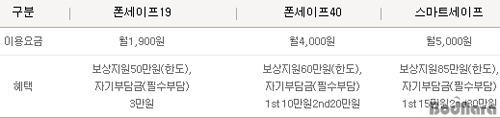
기존 폰세이프 보험 상품
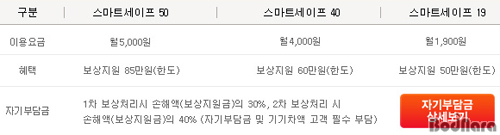
현행 스마트세이프 보험 상품
SK텔레콤도 지난 7월9일부터 기존 휴대폰 분실 보험인 '폰세이프'의 가입을 중단하고 '스마트세이프'로 바꿨다. 월 보험료는 기존 상품과 같지만, 자기부담금이 정액제에서 정률제로 바뀌면서 큰 폭으로 올랐다.
예를 들어 출고가 70만원 이상의 스마트폰 사용자가 가입할 수 있는 '스마트세이프50(보상 한도 85만원)'의 경우 기존 상품과 월 보험료는 5000원으로 같다. 하지만 자기부담금의 경우 기존에는 1차 보상 15만원, 2차 보상 30만원이었지만 현행은 1차는 보상 손해액의 30%, 2차는 40%로 바뀌었으며 이는 85만원 출고가를 기준으로 각각 25만5천원과 34만원으로 각각 10만5천원, 4만원을 더 부담해야만 한다.
SKT, 보험료에 끼워팔기로 사용자 주머니를 슬쩍~
한편 SK텔레콤은 보험에 가입한 스마트폰 구입자에게 부가서비스를 끼워팔기 하고 있다는 주장이 제기되었다. 24일에 열린 국정감사에서 박민식 의원(새누라당)이 금융감독원과 공정거래위원회로부터 제출받은 자료를 토대로 분석한 결과 SK텔레콤이 약관상으로는 혜택을 주는 것처럼 하면서 다른 부가서비스요금을 별도로 받는 일명 '끼워팔기'로 휴대폰 보험에 가입하도록 해왔다고 지적하였다.
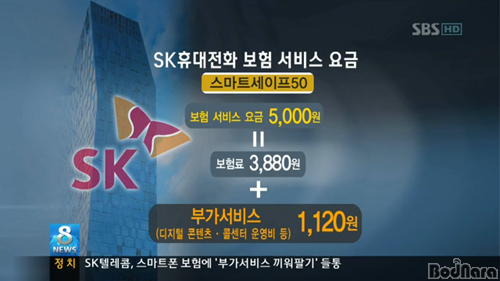
박 의원에 따르면 KT(4,700원), LGU+(4,400원)은 고객에서 받은 스마트폰보험료 전액을 '보험료'료 보험사에 지급하고 있다. 하지만 SK텔레콤은 이용자에게서 받은 5000원 가운데 3,880원만 보험사에 납부하고 나머지 1,1280원은 별도로 '컨텐츠 이용료'등의 명목으로 챙기고 있다고 주장하였다.
또한 보험계약과는 상관없는 부가서비스를 고객에 대한 약관상 별도설명 없이 끼워 넣은 것으로 약관에 대한 설명의무 위반, 구입 강제 등 약관법 및 공정거래법 위반행위의 소지가 있다고 지적했다. 이와 더불어 SK텔레콤에 대한 공정위등의 신속한 조사가 필요한 한편 조사 후 위반사항이 있을 경우 고객에 대한 환불 및 보상이 있어야 한다고 덧붙였다.
SK텔레콤 전체 보험 가입자의 절반가량인 130만 명이 이런 식으로 보험에 가입한 것으로 알려졌다. 물론 통신업체를 통해 보험에 가입해야 하는 소비자들은 이런 사실을 전혀 몰랐다. 게다가 SK텔레콤은 돈을 받고 콘텐츠를 팔면서도 약관에는 '월 1회 디지털 콘텐츠 혜택 제공'이라고 명시해 마치 무료로 혜택을 제공하는 것처럼 표시했다.
이에 대해 SK텔레콤은 보험 가입자의 대부분이 보험료만 내고 분실·파손 관련해선 혜택을 받지 못하고 있는 상황이기 때문에 사용자들의 의견을 수렴해 보험과 부가서비스를 결합한 상품을 만들었다고 해명했다. 상당수 가입자들이 보험료만 내고 아무런 서비스도 이용하지 못해 결국 그냥 돈을 날리는 셈이기 때문에 이것이 아까워 매달 사용할 수 있는 별도 서비스를 저렴한 가격에 붙여서 판매했다는 것이 SK텔레콤의 주장인 셈이다.
하지만 이러한 SK텔레콤의 변명에도 불구하고 스마트폰 보험에 다른 부가 서비스를 포함하면서도 소비자에게 제대로 설명하지 않았다는 점은 충분히 비난을 받을 만하다. 게다가 보험가입자에게 다양한 선택권을 보장한 것도아니고 보험만을 원하는 사용자를 위한 별도의 상품을 준비하지도 않은 점들은 SK텔레콤의 변명이 궁색해 보이는 이유일 것이다.
스마트폰 보험, 전반적인 재검토가 필요
물론 통신사들도 할 말은 있다.
이통사들에 따르면 분실사고가 급증하는 이유는 휴대폰 사용자들이 늘고 있는 것도 한 이유지만 대부분의 경우 스마트폰 보험 가입자들이 분실보상을 통해 싼 비용으로 스마트폰을 교체하기 위해 허위신고를 하고 있다고 밝혔다. 이러한 보험의 허점을 노린 일명 폰테크족들이 점차 조직적으로 활동하면서 보상을 충분히 해줄 수 없다는 것이 이통사의 주장이다.
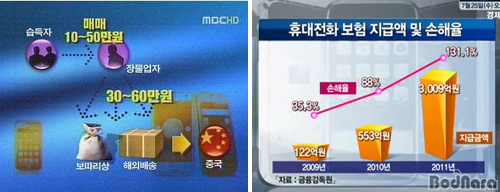
실제 보험사들의 손해율을 살펴보면 지난 2009년에 35.5%였던 것이 2010년에는 2배 이상으로 뛴 88%를 기록하더니 지난해에는 131%를 기록했다. 또한 지급되는 보험금도 늘어 2009년에는 122억원이었지만 지난해에는 3009억원으로 2년만에 24배나 늘면서 이통사의 부담은 가중되었다.
결국 보험료가 비싸고 고객부담금이 늘게 되면서 보험 혜택을 포기하는 사람이 늘고 있지만 이통사 입장에서는 수익을 고려하지 않을 수 없기 때문에 어쩔 수 없다는 것이 이통사들의 입장이다.
물론 이러한 통신사들의 입장도 충분히 공감하지만 그럼에도 불구하고 과도한 본인부담금 문제는 통신사의 일방적인 입장만 반영되어 있는 것이 문제이다. 앞서 언급했듯이 스마트폰을 분실해 보상을 원할 경우 동일한 기종으로의 교환으로만 한정되며 본인 부담금 책정 시 가입 당시의 출고가가 기준이 되고 있기 때문에 그만큼 사용자의 선택의 폭은 줄어들 수밖에 없고 교체에 대한 부담은 가중되고 있다.
사실 고가의 스마트폰이라고 하지만 출시 몇 개월만 지나면 또 후속 모델들이 선보이다 보니 기존 가격의 절반 이하로 떨어지는 경우가 흔하다. 심지어 일부 제품은 한두달 사이 공짜폰신세로 전락해 버렸지만 그럼에도 불구하고 여전히 당시 출시가로 책정된 스마트폰 보험료는 매달 꼬박꼬박 내야하는 웃지 못할 경우가 발생하기도 한다.
통신사의 주장처럼 일부 스마트폰 보험의 약점을 악용하는 사례가 늘어나면서 보험의 약관을 변경하고 본인부담금이 커져 대다수의 선량한 소비자만 피해를 입고 있으며 보험사들은 그들 나름대로 스마트폰 보험의 손해율은 점차 커져가고 있다. 하지만 그런 가운 상황에서도 스마트폰 보험을 교묘하게 이용해 소비자에게서 부당한 이익을 취하고 있는 통신사가 있기 때문에 여전히 비난의 대상이 되고 있는 것이다.
이렇듯 소비자 입장에서도 불만이 끊이지 않고 있고, 보험사들도 고객들의 도덕적 해이를 더 이상 방치하기 어려운 상황에 이른 것이다. 관련 업계에서 스마트폰 보험이 골칫덩어리로 전락하면서 '휴대폰보험무용론'도 고개를 들고 있다. 이에 스마트폰 보험에 대한 전반적인 재검토가 필요하다는 지적이다. |